No último dia 12 de outubro de 2024, terça-feira, o Supremo Tribunal Federal (STF), por meio de seu plenário virtual, reafirmou o entendimento de que, durante o prazo constitucional para pagamento de precatórios – conhecido como “período de graça” –, não incide a taxa Selic sobre os valores devidos, mas apenas a correção monetária.
A decisão foi tomada em sede de julgamento do Recurso Extraordinário (RE) 1515163, que seguiu o rito de repercussão geral (Tema 1335), desta forma, o entendimento passará a ser aplicável a todos os casos análogos em tramitação no Poder Judiciário.
Os Precatórios são ordens de pagamento que o poder público deve cumprir em observância a decisões judiciais.
Estas ordens de pagamento estão organizadas na estrutura orçamentária de cada ente público, sendo previstas para pagamento dentro de um período específico, conforme estipulado pelo artigo 100 da Constituição Federal
Esse período, conhecido como “período de graça”, vai até o final do exercício seguinte à inscrição do precatório no orçamento público, sem a incidência de juros moratórios, conforme a Súmula Vinculante 17 do STF
O julgamento, dotado de repercussão geral, reafirma e consolida o entendimento de que durante o período orçamentário em que o pagamento está previsto, não deverá ocorrer a incidência de juros moratórios, sendo assim, inaplicável durante o período a SELIC, uma vez que o índice contempla juros moratórios em sua composição.
O caso paradigma julgado pelo STF teve origem em uma ação previdenciária, na qual o autor defendia que o valor de seu precatório deveria ser corrigido pela Selic, conforme previsto pela Emenda Constitucional 113/2021.
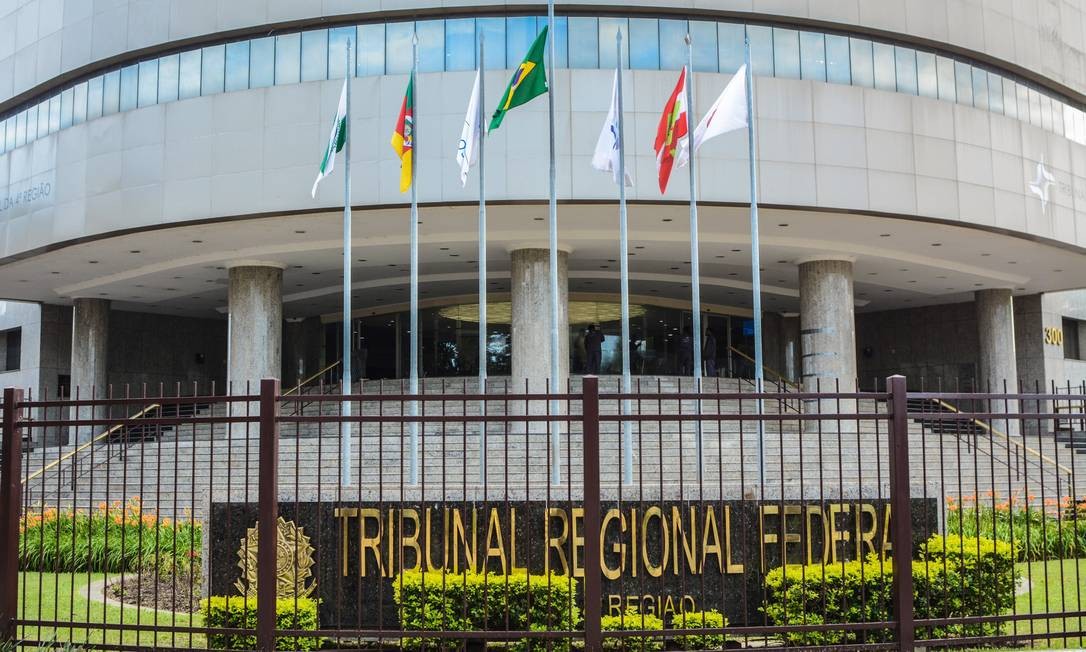
Entretanto, o Tribunal Regional Federal da 4ª Região (TRF-4) decidiu que a Selic não seria aplicável no período de graça, pois esse índice inclui tanto correção monetária quanto juros, e durante esse prazo não há atraso por parte do poder público.
Importante salientar que esgotado o período de graça, os entes públicos passam a ficar em mora com os credores dos seus precatórios, oportunidade em que não há restrição à aplicação da SELIC na atualização dos valores devidos, conforme disciplina da EC 113/2021.
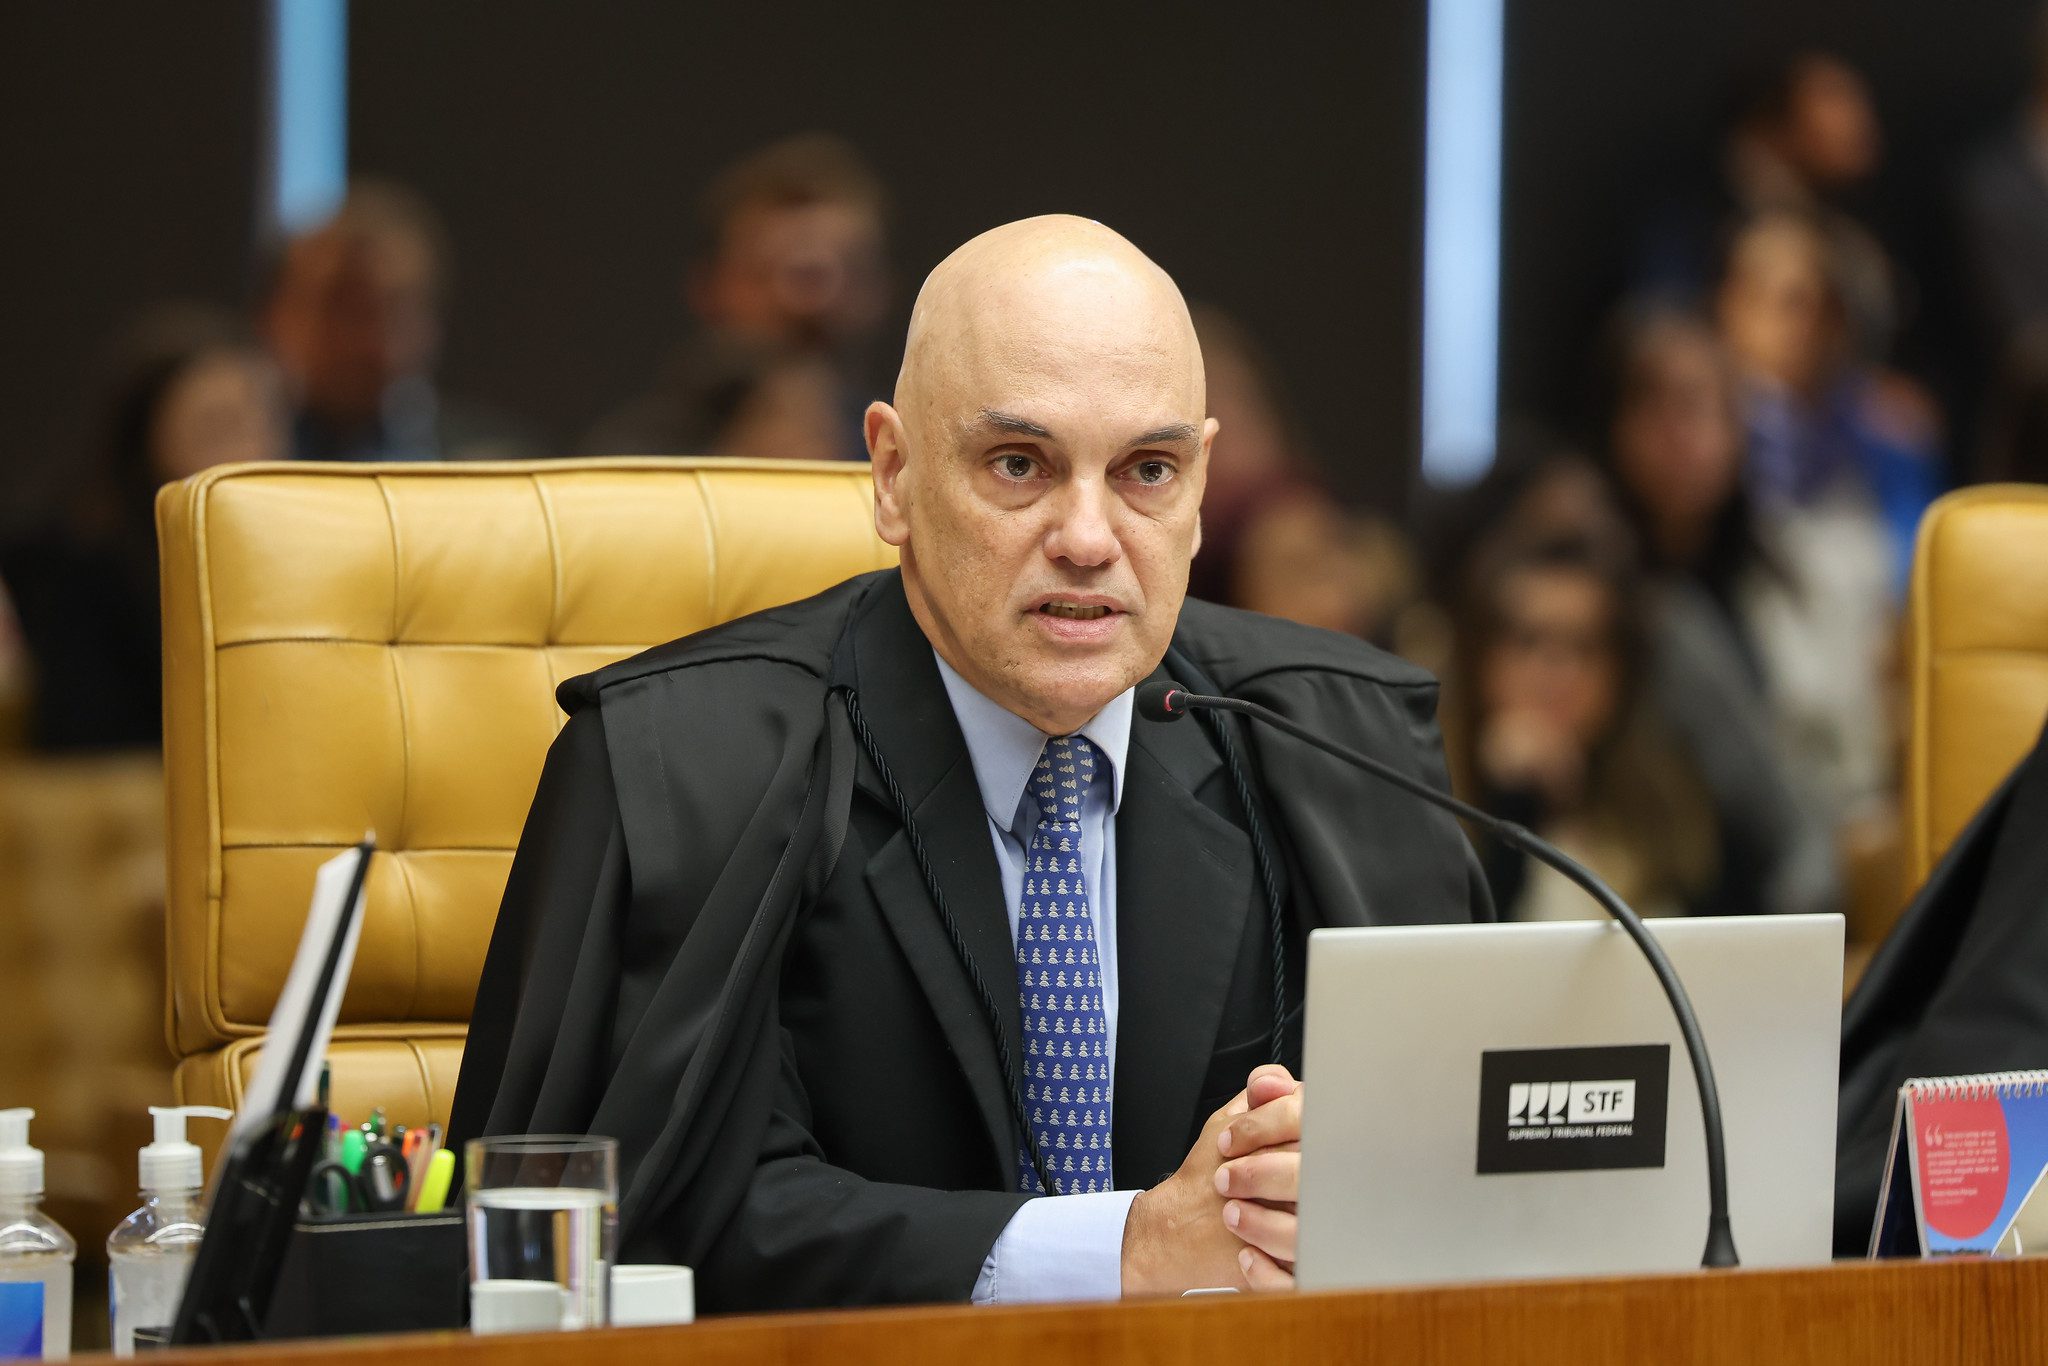
Neste sentido, ao proferir seu voto, o ministro relator, Luís Roberto Barroso, explicou que, embora a EC 113/2021 preveja a Selic como índice para correção de precatórios, a aplicação da taxa nesse intervalo configuraria o reconhecimento de um atraso no pagamento.
Em concordância com o entendimento constitucional e a jurisprudência consolidada, o STF fixou a tese de que, durante o “período de graça”, a Selic não se aplica aos precatórios, sendo garantida apenas a correção monetária pelo IPCA-E.
Marcus Azambuja de Freitas, Head Founder da Acordca Ativos Judiciais deu o seu parecer sobre o impacto da decisão no contexto das cessões de precatórios judiciais,
“A recente decisão do STF uniformiza um entendimento que já vinha sendo aplicado de forma esparsa nos tribunais do nosso país.
Para os credores de precatório a cessão de crédito se torna uma alternativa de capitalização ainda mais viável, uma vez que a atualização de valores durante o período de graça será regida exclusivamente pelo IPCA-E, capitalização inferior aos retornos sobre investimento disponíveis nas instituições financeiras que operam no país, inclusive para investimentos conservadores.
Desta forma, a cessão do crédito dá aos credores o poder de também decidir como melhor empreender os seus recursos.”
Quer saber mais sobre a cessão de precatórios?
Entre em contato com a Accorda por um de nossos canais de comunicação, nossa equipe está à disposição para prestar todo e qualquer esclarecimento necessário.
Texto pelo Executivo de Contas da Accorda, Giovanne Vacite.